게시판 리스트 페이지


글자크기
- 조세포탈죄의 구성과 대응 전략
- 2025-08-13 12:46:01
 208
조회수
6,844
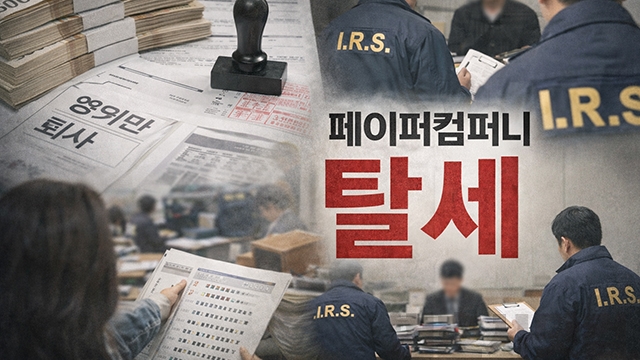
 정의 조세포탈죄는 사기나 기타 부정한 행위를 통해 조세를 탈루하거나 환급 또는 공제를 받은 경우 성립합니다. 단순 누락이나 착오가 아닌 고의적인 은폐나 조작이 핵심 요건입니다. 이중장부, 허위 증빙 작성, 장부 파기, 재산은닉, 소득·거래 조작 등이 대표적인 부정 행위입니다. 성립 요건 조세포탈죄가 인정되기 위해서는 두 가지 요건이 필요합니다. 첫째 고의성이 있어야 합니다. 탈세 과정에서 세금을 회피하려는 인식이 명백해야 합니다. 둘째 부정한 행위, 즉 조세의 부과나 징수를 불가능하거나 현저히 곤란하게 만드는 적극적인 사기가 있어야 합니다. 단순한 신고 누락은 해당하지 않습니다. 처벌 수준 기본 범죄는 포탈된 세액 또는 환급받은 세액의 2배 이하에 상당하는 벌금 또는 2년 이하의 징역에 처해집니다. 포탈 세액이 3억 원 이상이고 신고 세액의 30퍼센트를 초과하거나, 포탈 세액이 5억 원 이상일 경우에는 최대 3년 이하의 징역 또는 세액의 3배 이하 벌금으로 가중 처벌될 수 있습니다. 상습적으로 범한 경우에는 벌칙 형량이 절반까지 가중됩니다. 기수 시점 해당 범죄는 납부 기한이 지난 시점 또는 세무 당국이 조세를 확정한 시점이 기수로 인정됩니다. 신고 누락으로 인해 과세 자체가 이루어지지 않은 경우 등 구제 불가능한 상황에서도 기수가 인정되며, 이는 법적으로 기수 시점을 명확히 하는 중요한 기준이 됩니다. 감경 요인 자진해서 수정신고를 하거나 기한이 지난 이후라도 기한 후 신고를 통해 자발적 납부가 이루어졌다면 형이 감경될 수 있습니다. 반면 고의성, 조직적·반복적 탈루, 전문가와 공모한 경우 등은 가중 사유가 되어 형량이 크게 늘어날 수 있습니다. 조세회피와의 구분 조세회피는 법적 테두리 내에서 절세를 하는 것을 의미하며, 합법적인 행위입니다. 그러나 조세포탈은 은닉, 문서 조작 등 위법한 행위가 수반됩니다. 두 개념은 법적 해석과 대응 전략 측면에서도 명확히 구별해야 합니다. 실무 대응 전략 조세포탈죄 혐의에 연루되었을 때는 고의성 부재와 단순 실수였다는 점을 입증할 수 있는 증거 확보가 중요합니다. 수정신고나 기한 후 신고를 통해 자진 납부 했음을 입증하면 감형 가능성이 있습니다. 전문 변호인의 조력을 받아 고의성과 부정행위 여부, 증거의 신빙성을 중심으로 전략을 세워야 합니다. 양형 경향 및 현실 실제 사례에서 고액 조세포탈에 대해 집행유예가 선고되는 경우도 있습니다. 형량 경감을 위해서는 피해 회복, 반성 태도, 사회 환원, 초범 여부 등이 영향을 미치며 법원도 상황에 따라 유연하게 판단하는 경향이 있습니다. 형사 처벌만이 아니라 기업 신뢰, 사회적 평판, 재정적 리스크까지 고려해야 하기 때문에 조기에 대응하는 것이 매우 중요합니다. |

법률뉴스 더보기
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|

지금 활동중인 변호사





주요뉴스


베스트 법률 상담
추천 법률지식

 변호사닷컴 서비스 전체보기
우리 사회가 복잡해지면서 고객 여러분이 당면한 문제들도 복...